Ruhestandsplanung · Senior Partner EFC AG
Ihr Depot hat Vermögen aufgebaut. Aber kann es auch Ihren Ruhestand finanzieren?
Michael Werlich ordnet Entnahmen, Risiken und Depotstruktur so ein, dass Ihr Vermögen im Ruhestand verlässlich Einkommen liefern kann – unabhängig und ohne Produktlogik.
Die 10 Regeln für den Ruhestand · PDF
*Berufserfahrung seit 1996, zunächst als Ingenieur im Anlagenbau; seit 2002 Senior Partner der EFC AG.
So geht es weiter
Leitfaden(kostenlos)
Die 10 Regeln für den Ruhestand – als PDF, direkt im Anschluss zum Download.
Leitfaden anfordernPersönliches Gespräch(unverbindlich)
Sie möchten Ihre Situation direkt besprechen? Rufen Sie Herrn Werlich an.
040 78899-108
Kostenloser Leitfaden
Die 10 Regeln für den Ruhestand
Zehn klare Regeln für Anleger mit 500.000 €+ Vermögen, die ihre Entnahmen, Risiken und die Struktur ihres Depots rechtzeitig einordnen möchten.
- Wie Sie Ihren Einkommensbedarf heute und langfristig realistisch einordnen.
- Warum die Reihenfolge von Rückgängen und Entnahmen eine Planung verändern kann.
- Welche Rolle Liquidität, laufende Erträge und Risikobegrenzung spielen können.
- Wie Inflation, Lebenserwartung und Steuern in die Entnahmephase hineinwirken.
- Welche Fragen Sie vor einem persönlichen Gespräch zu Ihrer Depotstruktur klären sollten.
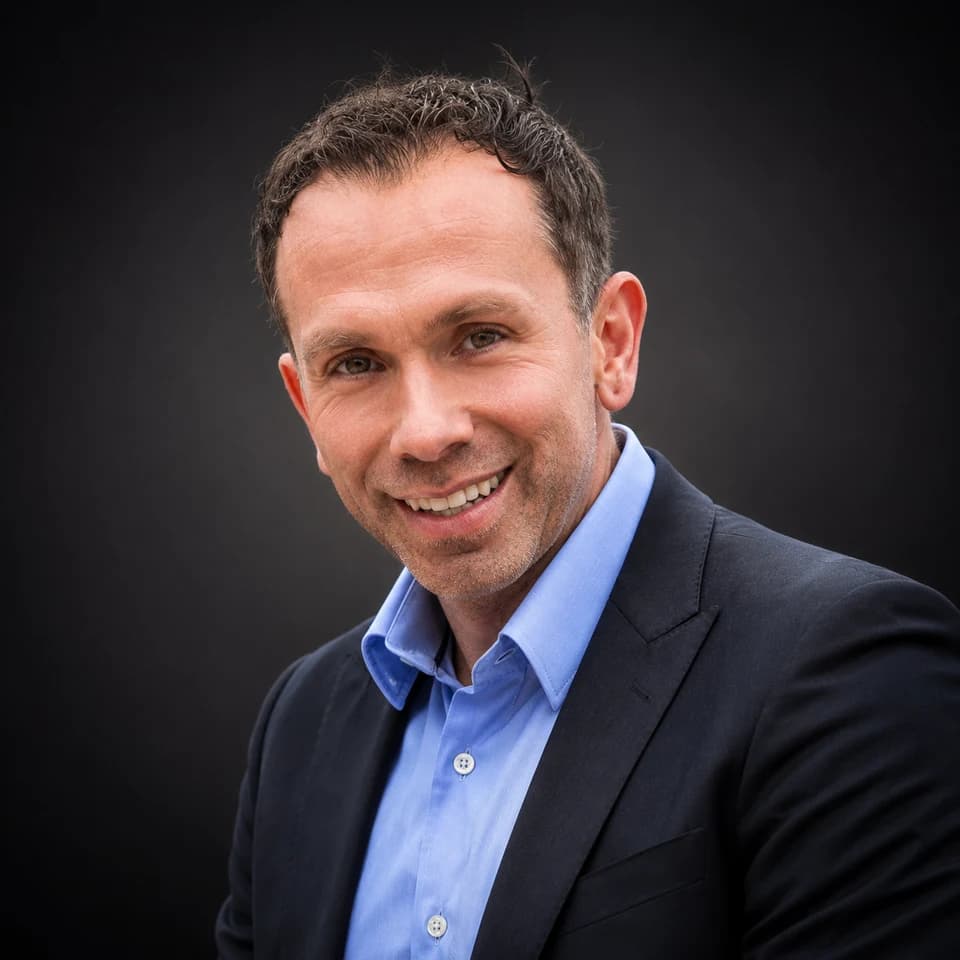
Michael Werlich · Diplom-Ingenieur
Kein Bankberater. Ein Ingenieur.
Ingenieure denken in Systemen, Grenzwerten und Robustheit — nicht in Produkten und Provisionen. Das ist der Unterschied, den Sie in Ihrem Depot spüren.
„Ein Ingenieur baut keine Produkte — er baut Systeme. Mein Anspruch: präzise und differenziert jede Fragestellung beantworten. Robustheit vor Rendite.“
3.000+
betreute Mandate bis in Führungs- und Vorstandsebene
10.000
Analysestunden
25+
Jahre Erfahrung · Seit 1996*
*Berufserfahrung seit 1996, zunächst als Ingenieur im Anlagenbau; seit 2002 Senior Partner der EFC AG.
- 1996
Planungsingenieur im Anlagenbau
Großprojekte im dreistelligen Millionenbereich. Dynamische Simulation mit über 20 Differentialgleichungen.
- ~2000
Leitungsfunktion Unternehmensberatung
Führung großer IT-Projekte. Komplexe Systeme, enge Deadlines, volle Verantwortung.
- 2002
Senior Partner EFC AG
Selbständiger Makler. Fachwirt für Finanzberatung (IHK). Ab 2010: strategische Unternehmensentwicklung.
- 2019
Global MW Risk Managed Strategie
Ergebnis langjähriger Analyse und umfangreicher Research-Arbeit.
Wie es funktioniert
Drei Mechanismen. Ein System.
Kein Buy-and-Hold. Kein Aussitzen. Kein Bauchgefühl.
Downside-Schutz
Aktiv auf Sicherheit schalten.
Wenn Shiller-KGV und Buffett-Indikator kritische Schwellen überschreiten, schaltet die Strategie aktiv auf Defensiv — 50 bis 100 % in sichere Instrumente.
Volatilitäts-Profiteur
Gewinnen, wenn andere verlieren.
Eine marktneutrale Optionsstrategie profitiert bei steigender Volatilität — genau wenn normale Depots einbrechen.
Rendite-Booster
Kaufen, wenn alle verkaufen.
Systematische antizyklische Beimischung im Maximum des Pessimismus — maximal 25 % des Depots.
Mandantenstimmen
Vertrauen entsteht, wenn Strategie auch im Alltag trägt.
Verifiziert via WhoFinance
„Analytische und empathische Beratung – der Berater meines Vertrauens. Herrn Werlich habe ich über eine Internetrecherche zur Thematik Rüruprente im Jahr 2014 kennengelernt und bin seitdem Mandant.“
„Kompetente und top-professionelle Beratung aus einer Hand. Die höchst erfolgreiche Zusammenarbeit mit Herrn Werlich ist geprägt durch kompetente Beratung, ein hervorragendes Fachwissen und eine sehr angenehme Zusammenarbeit.“
„Herr Werlich überzeugt durch außergewöhnliche Fachkompetenz und ein tiefes Verständnis für komplexe Vermögensstrukturen. Eine Beratung auf absolutem Top-Niveau.“
Häufige Fragen
Alles, was Sie wissen wollen.
Muss ich mich sofort entscheiden oder etwas umstellen?
Nein. Das Erstgespräch ist eine Analyse Ihrer Ausgangslage – kein Verkaufsgespräch. Sie erfahren, wo Sie heute stehen, welche Risiken in Ihrer aktuellen Struktur liegen und was sich sinnvoll verändern ließe. Was Sie daraus machen, entscheiden Sie in Ruhe und ohne Verpflichtung. Wenn die richtige Antwort lautet, alles so zu lassen, sage ich Ihnen auch das.
Was unterscheidet Sie von meiner Hausbank oder einem Robo-Advisor?
Die Haltung zum Risiko. Hausbanken und Robo-Advisors sind in jeder Marktphase voll investiert – Verluste werden ausgesessen und Ihnen als „langer Atem“ erklärt. Die Global MW Risk Managed Strategie schaltet dagegen aktiv auf Schutz, wenn Bewertungen und Signale kippen. Das ist kein feinerer Anstrich derselben Idee, sondern ein anderer Ansatz: Erhalt vor Ertrag. Für jemanden, der aus seinem Vermögen lebt, ist genau das der entscheidende Unterschied.
Was passiert mit meinem Depot in einer Krise?
Dafür wurde die Strategie gebaut. Drei Mechanismen greifen, bevor der Schaden entsteht, nicht danach: die Risk-Off-Schaltung mit bis zu 100 % defensiver Positionierung, die marktneutrale Absicherung über Optionen und der antizyklische Wiedereinstieg, wenn die Bewertungen wieder tragen. 2022 – ein Jahr, in dem klassische Mischdepots deutlich verloren haben – war für meine Mandanten ein Plus-Jahr. [Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Entwicklung.]
Was genau ist Ihre Dienstleistung – und was heißt Betreuung in Family-Qualität?
Zuerst die Planung Ihrer finanziellen Gesamtstruktur, dann die Steuerung des Kapitals darin. Die Global MW Risk Managed Strategie ist ein Baustein dieser Struktur, nicht ihr Zweck – denn wer nur ein Depot verwaltet bekommt, hat noch keine Antwort auf die Fragen, die im Ruhestand tatsächlich zählen. Ein Family Office denkt deshalb nicht in Produkten, sondern in Vermögensbereichen: Kapitalanlage, Sachwerte, Immobilien und Finanzierung, Steuerwirkung, Liquidität, Absicherung und Nachfolge. Genau so arbeite ich. Der Unterschied zum klassischen Family Office ist allein die Eintrittsschwelle: Diese Arbeitsweise beginnt bei mir nicht erst bei zweistelligen Millionenbeträgen.
Wie beraten Sie – nach welchem Maßstab?
Nach dem Best-Advice-Prinzip. Ich suche nicht die Lösung, die zu meinem Angebot passt, sondern die, die zu Ihrer Situation passt. Das bedeutet dreierlei: Der Markt wird breit gescreent statt ein einzelnes Haus. Jede Empfehlung wird begründet – Sie sehen auch die Alternativen, die ich verworfen habe, und die Gründe dafür. Und Sie erfahren, wie ich bei einer Lösung vergütet werde, bevor über das Produkt gesprochen wird. Analytisch statt verkaufsorientiert.
Was bedeutet Privatiersplanung – und wie entsteht daraus ein stabiler Cashflow?
Privatier ist, wer nicht mehr arbeiten muss, weil das Vermögen den Lebensstandard trägt. Die Planung beantwortet drei Fragen: Reicht es? Ab wann? Und was passiert, wenn ein Jahr schiefläuft? Es geht nicht mehr darum, Vermögen zu mehren, sondern es in verlässliche Zahlungen zu übersetzen – über drei Schichten: Liquiditätspuffer (zwei bis drei Jahresbedarfe, sofort verfügbar), laufender Ertrag aus börsenunabhängigen Sachwerten (Immobilien und Logistik) und das risikogesteuerte Wertpapierdepot als Kaufkraftschutz. Entnommen wird zuerst aus den ersten beiden Schichten. Die dritte wird nur angetastet, wenn die Marktlage es erlaubt.
Was kostet die Betreuung?
Die Vergütung besteht aus einem einmaligen Honorar für Analyse und Konzeption und einer laufenden Betreuungsvergütung. Beides ist aufwands- und volumenabhängig. Die konkreten Zahlen erhalten Sie schriftlich, bevor irgendetwas umgesetzt wird. Innerhalb der Strategie gibt es keine Produktprovisionen und keine Bestandsvergütungen von Fondsanbietern: Sie bezahlen Analyse, Steuerung und Betreuung – nicht den Verkauf eines Produkts.
Wie sicher liegt mein Geld – und komme ich jederzeit heran?
Das Depot wird bei der Baader Bank AG geführt, einer BaFin-beaufsichtigten Vollbank; die Vermögensverwaltung erfolgt über investify, beaufsichtigt durch CSSF und BaFin. Ihr Depot läuft auf Ihren Namen – die darin verwahrten Wertpapiere gehören rechtlich Ihnen und fallen nicht in die Insolvenzmasse der Bank. Verfügbar ist das Depot börsentäglich, ohne Mindestlaufzeit und ohne Kündigungsfrist. Die börsenunabhängigen Sachwertbausteine haben dagegen feste Laufzeiten und werden bewusst nur mit dem Teil des Vermögens belegt, den Sie in dieser Zeit nicht benötigen.
Die 10 Regeln für den Ruhestand
Die wichtigen Fragen klären, bevor Entnahmen Ihre Planung bestimmen.
Zehn klare Regeln für eine planbare Ruhestandsphase – kostenlos als PDF.
Leitfaden kostenlos erhalten